IEPS de combustibles: nuevas cuotas y estímulos del 26 de septiembre al 2 de octubre
La SHCP actualiza los estímulos y cuotas del IEPS para combustibles. Ajuste facturación, precios y controles en zonas fronterizas esta semana.
El Diario Oficial de la Federación publicó disposiciones con efectos inmediatos en materia de IEPS, estímulos fiscales, comercialización de combustibles y comercio exterior. Las medidas deben revisarse antes del inicio de operaciones del 26 de septiembre de 2026, especialmente por su aplicación temporal y territorial.
Índice de contenidos
1. Nuevas cuotas y estímulos del IEPS para combustibles
Área: fiscal y tributaria
El Acuerdo 145/2026, publicado en las páginas 3 y 4, establece los porcentajes, montos y cuotas disminuidas del IEPS aplicable a combustibles automotrices durante el periodo del 26 de septiembre al 2 de octubre de 2026.
Conforme a los artículos Primero, Segundo, Tercero y Cuarto, los valores son:
Gasolina menor a 91 octanos: estímulo de 72.09 %, equivalente a $4.8300 por litro, con cuota de $1.8701 por litro.
Gasolina mayor o igual a 91 octanos y combustibles no fósiles: estímulo de 72.11 %, equivalente a $4.0800 por litro, con cuota de $1.5779 por litro.
Diésel: estímulo de 100 %, equivalente a $7.3634 por litro, con cuota de $0.0000 y estímulo complementario de $1.1896 por litro.
Impacto: las estaciones de servicio, distribuidores y contribuyentes relacionados deben actualizar sus cálculos de IEPS, facturación, controles de inventario y precios aplicables al periodo semanal.
Fecha clave: entrada en vigor el 26 de septiembre de 2026. El periodo de aplicación concluye el 2 de octubre de 2026.
Recomendación: actualiza los parámetros fiscales de los sistemas de facturación y verifica que el tipo de combustible, la cuota y el estímulo correspondan a cada operación.
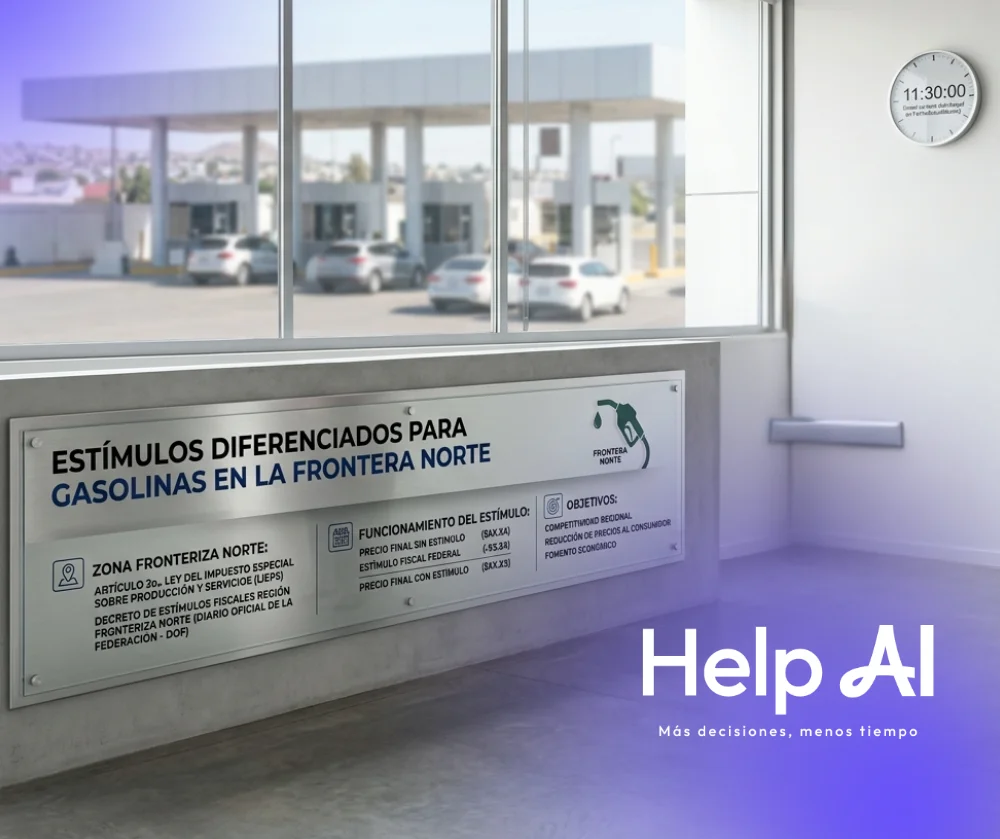
2. Estímulos diferenciados para gasolinas en la frontera norte
Área: fiscal, tributaria y comercio fronterizo
El Acuerdo 146/2026, publicado en las páginas 4 a 8, fija los estímulos fiscales aplicables a la enajenación de gasolinas en la frontera con Estados Unidos.
El Artículo Único establece montos diferenciados para los municipios de Baja California, Sonora, Chihuahua, Coahuila, Nuevo León y Tamaulipas. La cantidad aplicable depende de:
Municipio.
Tipo de gasolina.
Distancia respecto de la línea divisoria internacional.
Rango territorial: de 0 a 20 kilómetros o de más de 20 y hasta 45 kilómetros.
Los montos más altos dentro de las tablas corresponden, entre otros, a:
Gasolina menor a 91 octanos: hasta $4.550 por litro.
Gasolina mayor o igual a 91 octanos: hasta $3.410 por litro.
Impacto: no es suficiente identificar la entidad federativa. Cada estación debe validar el municipio y el rango de distancia aplicable. Un error territorial puede generar una determinación incorrecta del IEPS y diferencias en los comprobantes fiscales.
Fecha clave: aplicación del 26 de septiembre al 2 de octubre de 2026, conforme al Artículo Único y al artículo transitorio Único.
Recomendación: verifica la zona asignada a cada establecimiento y configura el sistema de facturación para que aplique el monto correcto según la distancia y el tipo de gasolina.
3. Estímulos para gasolinas en la frontera sur
Área: fiscal y tributaria
El Acuerdo 147/2026, publicado en las páginas 8 y 9, establece los estímulos aplicables a la enajenación de gasolinas en municipios fronterizos con Guatemala.
Conforme al Artículo Único, los montos aplicables son:
Zona | Gasolina menor a 91 octanos | Gasolina mayor o igual a 91 octanos |
|---|---|---|
I. Calakmul y Candelaria, Campeche | $1.880 | $2.105 |
II. Balancán y Tenosique, Tabasco | $1.312 | $1.379 |
III. Ocosingo y Palenque, Chiapas | $1.716 | $1.745 |
IV. Marqués de Comillas y Benemérito de las Américas, Chiapas | $1.836 | $1.904 |
V. Diversos municipios de Chiapas | $2.549 | $2.306 |
VI. Municipios de la zona del Soconusco y otros de Chiapas | $1.504 | $1.167 |
Impacto: el estímulo únicamente procede en los municipios expresamente previstos. La aplicación a establecimientos ubicados fuera de las zonas autorizadas puede provocar diferencias fiscales y observaciones en una revisión.
Fecha clave: vigencia del 26 de septiembre al 2 de octubre de 2026, conforme al Artículo Único y al artículo transitorio Único.
Recomendación: valida el municipio del establecimiento, el tipo de gasolina, el volumen vendido y el monto aplicado en cada comprobante.
4. Régimen arancelario fronterizo vigente hasta 2030
Área: aduanera y comercio exterior
El Decreto publicado en la página 2 reforma el régimen del impuesto general de importación para la región fronteriza y la franja fronteriza norte.
El Artículo Único establece que el decreto original permanecerá vigente hasta el 31 de diciembre de 2030. El artículo transitorio Primero dispone que la reforma entra en vigor el 26 de septiembre de 2026.
Además, el artículo transitorio Segundo determina que los Registros como Empresa de la Frontera que se encuentren vigentes quedan automáticamente renovados por la vigencia del decreto, sin necesidad de realizar una gestión ante la Secretaría de Economía.
Impacto: las empresas fronterizas obtienen continuidad para planear operaciones de importación, contratos y presupuestos hasta 2030. La ampliación no elimina la obligación de cumplir con los requisitos aduaneros, arancelarios y administrativos aplicables.
Fecha clave: vigencia ampliada hasta el 31 de diciembre de 2030.
Recomendación: revisa los registros vigentes, las fracciones arancelarias utilizadas y las condiciones aplicables a cada operación. No presentes una solicitud de renovación si únicamente se trata de un registro vigente cubierto por la renovación automática prevista en el artículo transitorio Segundo.
Conclusión
Las publicaciones analizadas generan efectos inmediatos desde el 26 de septiembre de 2026. La prioridad operativa está en actualizar los cálculos del IEPS, validar los estímulos por municipio y conservar evidencia de la correcta aplicación territorial y temporal. En comercio exterior, la extensión hasta 2030 permite planificar operaciones fronterizas con mayor continuidad, pero no sustituye la revisión de los requisitos aduaneros aplicables.