Tren AIFA-Pachuca: Expropian 98 inmuebles y fijan 10 días para impugnar
El DOF ordena la expropiación de 98 inmuebles para el Tren AIFA-Pachuca. Propietarios tienen 10 días para impugnar la indemnización.
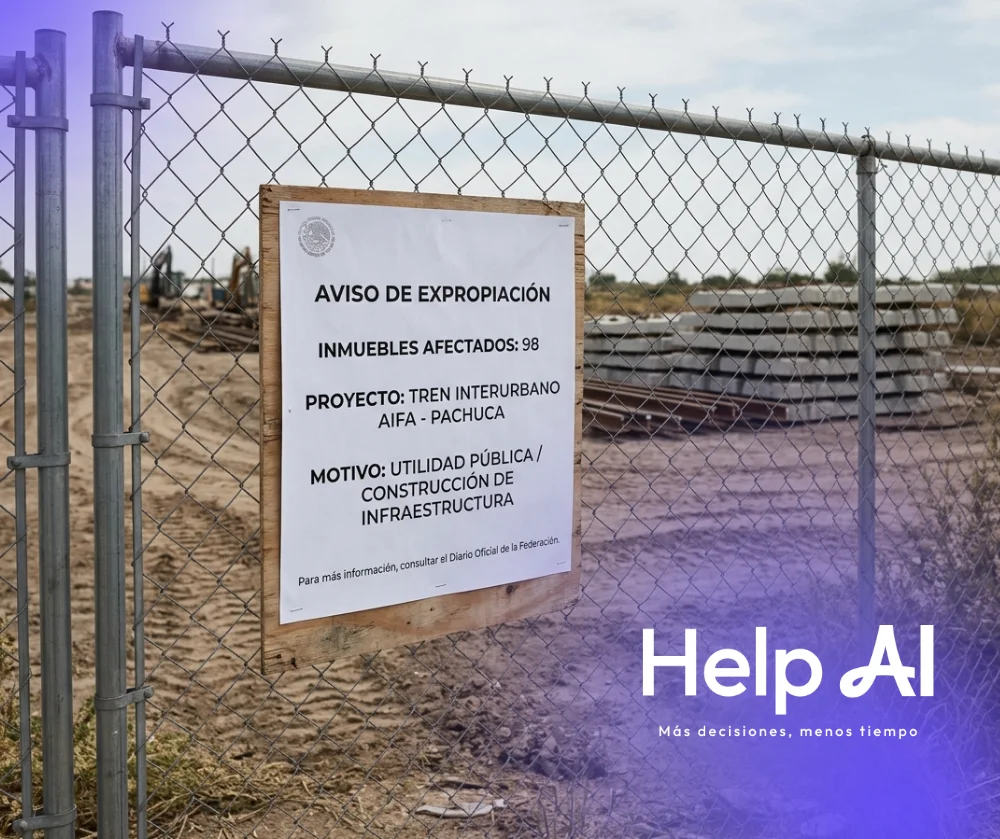
El Diario Oficial de la Federación publicó disposiciones con efectos inmediatos sobre expropiaciones, programas IMMEX, recursos federales, obra pública, donativos y responsabilidades administrativas. Estos son los asuntos que requieren revisión prioritaria por sus consecuencias patrimoniales, aduaneras, presupuestarias y procesales.
Índice de contenidos
1. Expropiación inmediata de 98 inmuebles para el Tren Interurbano AIFA-Pachuca
El Decreto expropia 107,378.835 m², correspondientes a 98 inmuebles privados ubicados en municipios de Hidalgo y del Estado de México. La expropiación se realiza por causa de utilidad pública para ejecutar el proyecto Tren Interurbano AIFA-Pachuca.
Conforme al artículo Segundo del Decreto, la Agencia de Trenes y Transporte Público Integrado puede ocupar inmediatamente los inmuebles. La interposición de un medio de defensa no suspende esa ocupación.
Fecha clave: las personas interesadas tienen 10 días hábiles siguientes a la notificación para acudir al procedimiento judicial previsto en el artículo 11 de la Ley de Expropiación, exclusivamente para controvertir el monto de la indemnización.
El artículo Tercero del Decreto ordena cubrir la indemnización conforme a los avalúos del INDAABIN. El artículo Cuarto permite solicitar la reversión si los bienes no se destinan al fin expropiatorio dentro de cinco años, bajo las condiciones previstas en el propio Decreto.
Recomendación inmediata: identificar si el inmueble está incluido en el listado de las páginas 7 a 10, verificar la notificación recibida y calcular el plazo procesal a partir de esa notificación, no únicamente de la fecha de publicación.
2. Cancelación definitiva de Programas IMMEX
La Secretaría de Economía publicó el listado de empresas cuyos Programas IMMEX fueron cancelados definitivamente por falta de presentación del reporte anual del ejercicio fiscal 2025 o por incumplimiento de requisitos fiscales.
El aviso se fundamenta en los artículos 11, fracción III, y 25 del Decreto IMMEX, así como en los artículos 69, 69-B y 32-D del Código Fiscal de la Federación.
La cancelación afecta el beneficio de importar temporalmente mercancías, con consecuencias sobre operaciones aduaneras, inventarios, retornos, cadenas de suministro y cumplimiento fiscal.
El propio aviso señala que los programas quedaron cancelados definitivamente a partir del 1 de septiembre de 2026, después de no haberse subsanado las omisiones al último día hábil de agosto.
Fecha clave: la cancelación tiene efectos desde el 1 de septiembre de 2026. El aviso no establece un nuevo plazo general de regularización.
Recomendación inmediata: verificar el RFC, número de programa y causa de cancelación en las páginas 13 a 16. Posteriormente debe revisarse la situación de importaciones temporales, mercancías pendientes de retorno, inventarios, contribuciones omitidas y medios de defensa que, en su caso, resulten procedentes conforme a la notificación individual.
3. Puebla ejercerá hasta 99.84 millones de pesos en infraestructura educativa
El convenio publicado entre el Estado de Puebla, CAPCEE, SICT, SEP e INIFED asigna hasta $99,840,000.00, IVA incluido, para construir y equipar el Centro de Bachillerato Tecnológico Industrial y de Servicios número 313.
Conforme a la Cláusula Primera, la SICT ejecutará la construcción y el INIFED estará a cargo de la adquisición e instalación del equipamiento. Los recursos provienen del FAM Potenciado y deben aplicarse exclusivamente al plantel y a los alcances de los Anexos A y B.
La Cláusula Segunda establece que no habrá traspaso de recursos a la SICT o al INIFED; el Estado conserva la administración y ejecución de los recursos. Los contratistas deben estar inscritos en el Padrón Único de Contratistas del Estado de Puebla.
Fecha clave: el convenio prevé el pago al contratista dentro de los 10 días hábiles posteriores a la presentación del expediente de estimación, sujeto a revisión y validación.
Recomendación inmediata: integrar una matriz de control con contrato, licitación, estimación, avance físico, evidencia fotográfica, comprobantes, validaciones técnicas y autorización de pago. Cualquier gasto fuera del Anexo Técnico debe someterse a revisión antes de su ejecución.
4. Querétaro aplicará hasta 29.28 millones de pesos en ampliación y equipamiento
El convenio celebrado con el Estado de Querétaro asigna hasta $29,287,632.40, IVA incluido, para ampliar y equipar el Centro de Bachillerato Tecnológico Industrial y de Servicios número 304.
La Cláusula Primera asigna la ampliación a la SICT y el equipamiento al INIFED. La Cláusula Segunda mantiene los recursos en el fideicomiso de distribución y prevé asignaciones del 2% para el INIFED y 2% para el organismo estatal por actividades de seguimiento y supervisión.
El convenio limita la adquisición de bienes y la ejecución de obra a las especificaciones del Anexo A y a los alcances financieros del Anexo B.
Fecha clave: el pago al contratista o proveedor se tramita dentro de los 10 días hábiles posteriores a la presentación del expediente de estimación, una vez que haya sido revisado y validado.
Recomendación inmediata: verificar la suficiencia presupuestaria, el padrón estatal de contratistas, las autorizaciones de obra, el Anexo Técnico y la documentación de cada estimación antes de solicitar pagos.
5. Yucatán deberá comprobar recursos del FOBAM para niñas y adolescentes
El convenio entre la Secretaría de las Mujeres y el Estado de Yucatán destina recursos federales a la estrategia “Niñas y Adolescentes Libres y Seguras”, enfocada en prevenir el embarazo infantil, el embarazo adolescente, la violencia sexual, las uniones tempranas y la cohabitación forzada.
La Cláusula Primera contempla nueve intervenciones, entre ellas acciones comunitarias, escolares, de salud, espacios públicos y centros LIBRE.
La Cláusula Segunda establece que los recursos conservan su naturaleza de recursos públicos federales. La Cláusula Sexta impide destinarlos a conceptos distintos de los autorizados por los Criterios FOBAM 2026.
La Cláusula Décima obliga a informar la recepción de los recursos dentro de los 2 días hábiles posteriores. La Cláusula Décima Primera asigna a la Secretaría de las Mujeres estatal el resguardo de la documentación original.
Vigencia: hasta el 31 de diciembre de 2026, conforme a la Cláusula Décima Quinta. El monto específico del donativo no aparece en el texto proporcionado.
Recomendación inmediata: verificar que cada gasto corresponda a una de las nueve intervenciones, integrar la evidencia documental y cualitativa, conservar originales y preparar los informes trimestrales conforme a los Criterios FOBAM 2026.
6. Zacatecas queda sujeto a fiscalización por recursos del FOBAM
El convenio celebrado con Zacatecas establece obligaciones equivalentes para la ejecución de la estrategia “Niñas y Adolescentes Libres y Seguras”.
La Cláusula Segunda confirma que los recursos mantienen naturaleza federal. La Cláusula Sexta ordena destinarlos exclusivamente a la ejecución del FOBAM y prohíbe aplicarlos a conceptos distintos de los autorizados.
La Cláusula Décima establece que la recepción de los recursos debe informarse dentro de los 2 días hábiles posteriores. La Cláusula Décima Primera obliga a conservar la documentación original.
La Cláusula Décima Tercera prevé fiscalización por la Secretaría de las Mujeres, la Secretaría de Hacienda y Crédito Público, la Secretaría Anticorrupción y Buen Gobierno y la Auditoría Superior de la Federación. También contempla responsabilidades administrativas, civiles y penales.
Vigencia: hasta el 31 de diciembre de 2026, conforme a la Cláusula Décima Quinta. El monto específico del donativo no aparece en el texto proporcionado.
Recomendación inmediata: separar contablemente los recursos, documentar cada intervención, controlar los informes trimestrales y verificar que la publicidad incluya la leyenda prevista en la Cláusula Vigésima y en el artículo 28, fracción II, inciso a), del PEF 2026.
7. La SCJN ordena corregir la regulación del recurso de apelación en Nuevo León
En la Controversia Constitucional 115/2024, la Suprema Corte declaró inconstitucional la omisión legislativa del Congreso de Nuevo León por no armonizar el artículo 196, fracción XV, de la Ley de Justicia Administrativa local con la Ley General de Responsabilidades Administrativas.
La norma permitía que la misma Sala Especializada que emitía una resolución conociera y resolviera el recurso de apelación contra su propia determinación. La SCJN consideró que esto desnaturaliza la apelación y afecta la imparcialidad, la objetividad y el derecho a un recurso judicial efectivo.
La sentencia relaciona el problema con el artículo cuarto transitorio de la reforma constitucional anticorrupción de 2015 y el artículo segundo transitorio de la Ley General de Responsabilidades Administrativas.
El apartado VIII, párrafo 138, indica que el Congreso local debe derogar la fracción XV del artículo 196 e incorporar la competencia de la instancia jerárquicamente superior.
Fecha clave: el Congreso debe legislar, a más tardar, en el periodo ordinario de sesiones que inicie después de la notificación de la sentencia, conforme al punto resolutivo Tercero.
Recomendación inmediata: revisar los recursos de apelación pendientes o recientemente promovidos ante el Tribunal de Justicia Administrativa de Nuevo León y documentar cualquier conflicto de competencia entre la Sala Especializada y la Sala Superior.
Conclusión
Los asuntos prioritarios del DOF del 29 de septiembre de 2026 concentran riesgos en cuatro áreas: afectación patrimonial por expropiación, pérdida de beneficios IMMEX, ejercicio y comprobación de recursos públicos, y recursos de apelación en responsabilidades administrativas.
La atención debe concentrarse en verificar notificaciones, identificar plazos procesales vigentes, revisar listados oficiales, integrar expedientes de comprobación y controlar los recursos con destino específico. En los convenios de salud de la Ciudad de México, los plazos previstos corresponden al ejercicio 2025 y deben tratarse como antecedentes de fiscalización, no como obligaciones nuevas.