Aguacate para exportación: nuevos requisitos fiscales para conservar la deducción
El DOF exige acreditar origen y trazabilidad del aguacate para conservar la deducción de ISR. Revise huertos certificados, CFDI y documentos sanitarios.
El Diario Oficial de la Federación publicó cuatro disposiciones fiscales con efectos inmediatos o con impacto directo en el cumplimiento tributario. Los cambios inciden en el IEPS de combustibles, los estímulos fiscales en las fronteras norte y sur, y la deducibilidad para ISR de compras de aguacate destinado a Estados Unidos.
Índice de contenidos
1. Nuevas cuotas y estímulos del IEPS para combustibles
El Acuerdo 148/2026, publicado por la Secretaría de Hacienda y Crédito Público, establece los porcentajes, montos de estímulo y cuotas disminuidas del IEPS aplicables del 3 al 9 de octubre de 2026.
Conforme a los artículos Primero, Segundo, Tercero y Cuarto, se determinan los siguientes valores:
Gasolina menor a 91 octanos: estímulo de 63.34 %, monto de $4.2438 por litro y cuota disminuida de $2.4563 por litro.
Gasolina igual o mayor a 91 octanos y combustibles no fósiles: estímulo de 63.19 %, monto de $3.5751 por litro y cuota disminuida de $2.0828 por litro.
Diésel: estímulo de 100 %, monto de $7.3634 por litro y cuota disminuida de $0.0000 por litro.
El estímulo complementario para diésel es de $0.6033 por litro, conforme al Artículo Cuarto.
Impacto práctico: Los comercializadores deben actualizar la determinación del IEPS, la facturación y los controles internos para aplicar los valores correspondientes al periodo publicado.
Fecha clave: El acuerdo entra en vigor el 3 de octubre de 2026, conforme al Transitorio Único.
Recomendación: Verifica que los sistemas de facturación y cálculo del IEPS utilicen los porcentajes, montos y cuotas previstos en el Acuerdo 148/2026 durante el periodo correspondiente.
2. Estímulos fiscales para gasolinas en la frontera norte
El Acuerdo 149/2026 establece los estímulos fiscales aplicables a la enajenación de gasolinas en la frontera con Estados Unidos, durante el periodo del 3 al 9 de octubre de 2026.
Conforme al Artículo Único, los montos dependen de:
El municipio donde se ubica el establecimiento.
La distancia respecto de la línea divisoria internacional.
El tipo de gasolina comercializada.
La zona comprendida entre 0 y 20 kilómetros o entre más de 20 y hasta 45 kilómetros de la frontera.
El acuerdo incluye municipios de Baja California, Sonora, Chihuahua, Coahuila, Nuevo León y Tamaulipas.
Impacto práctico: Una clasificación territorial incorrecta puede provocar la aplicación de un estímulo distinto al autorizado y generar diferencias en la determinación del IEPS y en la facturación.
Fecha clave: El acuerdo entra en vigor el 3 de octubre de 2026, conforme al Transitorio Único.
Recomendación: Confirma el municipio, la distancia aplicable y el tipo de gasolina antes de configurar los sistemas de precios, facturación y control fiscal.
3. Estímulos fiscales para gasolinas en la frontera sur
El Acuerdo 150/2026 da a conocer los estímulos aplicables a la enajenación de gasolinas en municipios fronterizos con Guatemala, durante el periodo del 3 al 9 de octubre de 2026.
Conforme al Artículo Único, los estímulos por litro son los siguientes:
Zona | Municipios | Gasolina menor a 91 octanos | Gasolina igual o mayor a 91 octanos |
|---|---|---|---|
I | Calakmul y Candelaria, Campeche | $1.880 | $2.105 |
II | Balancán y Tenosique, Tabasco | $1.312 | $1.379 |
III | Ocosingo y Palenque, Chiapas | $1.716 | $1.745 |
IV | Marqués de Comillas y Benemérito de las Américas, Chiapas | $1.836 | $1.904 |
V | Amatenango de la Frontera, Frontera Comalapa, La Trinitaria, Maravilla Tenejapa y Las Margaritas, Chiapas | $2.549 | $2.306 |
VI | Suchiate, Frontera Hidalgo, Metapa, Tuxtla Chico, Unión Juárez, Cacahoatán, Tapachula, Motozintla y Mazapa de Madero, Chiapas | $1.504 | $1.167 |
Impacto práctico: Las estaciones de servicio deben aplicar el estímulo conforme a la zona y al tipo de gasolina. La utilización de un monto incorrecto puede afectar la determinación del impuesto y la información contenida en los comprobantes fiscales.
Fecha clave: La disposición entra en vigor el 3 de octubre de 2026, conforme al Transitorio Único.
Recomendación: Revisa la ubicación del establecimiento y actualiza los valores aplicables en facturación, controles de ventas y determinación del IEPS.
4. Nuevos requisitos para deducir compras de aguacate destinado a Estados Unidos
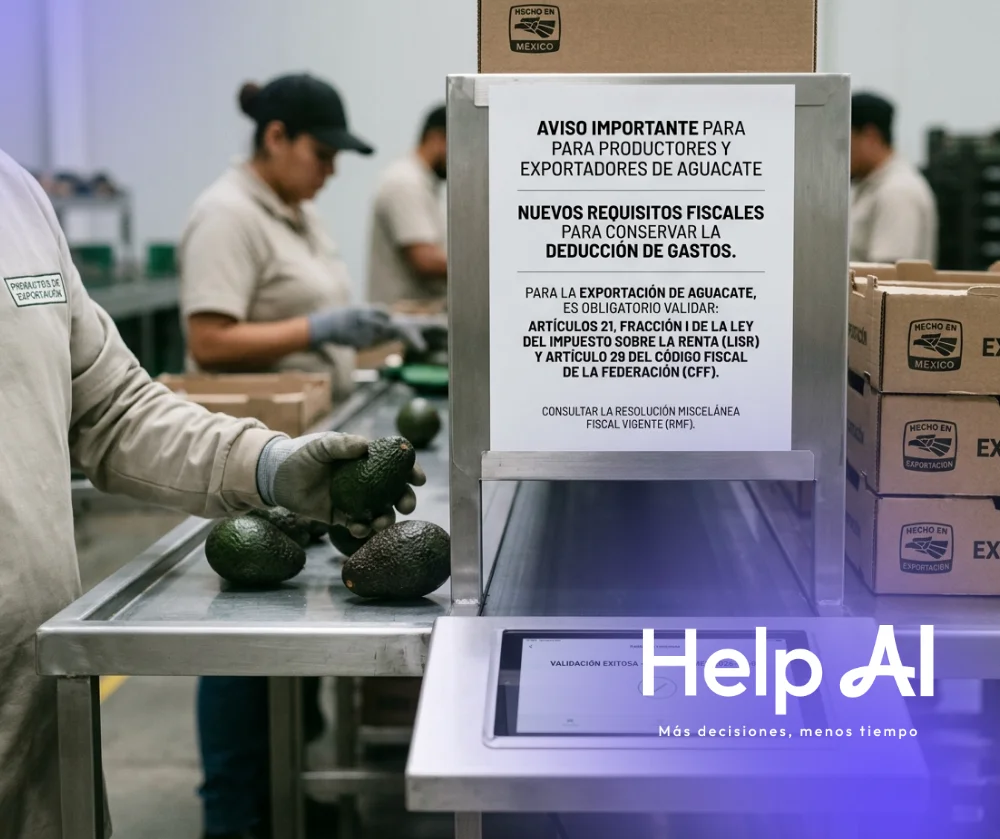
La Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 y Anexo 7 incorpora el criterio 60/ISR/N, relativo a las compras de aguacate realizadas por empacadoras de exportación con destino a Estados Unidos.
El criterio vincula la deducibilidad con los requisitos establecidos en los artículos 25 y 27, fracción I, de la Ley del ISR, así como con las medidas fitosanitarias de la Secretaría de Agricultura y Desarrollo Rural.
Para conservar la deducibilidad, las empacadoras deben contar con elementos que acrediten que:
El aguacate proviene de huertos certificados.
El abastecimiento se realiza directamente de dichos huertos.
Se cumplen los requisitos y medidas fitosanitarias aplicables.
La compra está amparada por un CFDI emitido por el poseedor, usufructuario o propietario de un huerto certificado.
Existe documentación suficiente sobre la procedencia y trazabilidad del producto.
Impacto práctico: El CFDI por sí solo puede no acreditar el cumplimiento integral de los requisitos. La falta de documentación fitosanitaria o de trazabilidad puede poner en riesgo la deducción para efectos del ISR.
Fecha clave: La resolución entra en vigor el 31 de diciembre de 2026, conforme al Transitorio Único.
Recomendación: Antes de esa fecha, revisa los expedientes de proveedores, certificados de huertos, documentos de movilización, controles de lotes, contratos de suministro y CFDI relacionados con las compras de aguacate.
Conclusión
Los Acuerdos 148/2026, 149/2026 y 150/2026 requieren atención por su aplicación al periodo del 3 al 9 de octubre de 2026 y por su efecto directo en la determinación del IEPS. La modificación al Anexo 7 exige preparar controles documentales adicionales para proteger la deducibilidad de las compras de aguacate destinadas a Estados Unidos. La revisión debe concentrarse en los sistemas de facturación, la clasificación territorial de los establecimientos y la integración de expedientes fiscales y fitosanitarios.