Infraestructura estratégica: nuevas reglas financieras y contractuales desde el 8 de octubre
El DOF activa nuevas reglas para infraestructura estratégica: dictámenes, riesgos y controles fiscales obligatorios desde el 8 de octubre.
El Diario Oficial de la Federación publicó el 7 de octubre de 2026 una reforma constitucional y nuevos lineamientos administrativos con efectos relevantes para autoridades electorales, dependencias públicas, contratistas, desarrolladores y participantes en proyectos de infraestructura. Ambas disposiciones entran en vigor el 8 de octubre de 2026, aunque sus efectos operativos y electorales se aplican bajo calendarios distintos.
Índice de contenidos
1. Nueva exigencia de nacionalidad única para cargos ejecutivos
Área: Derecho constitucional y electoral
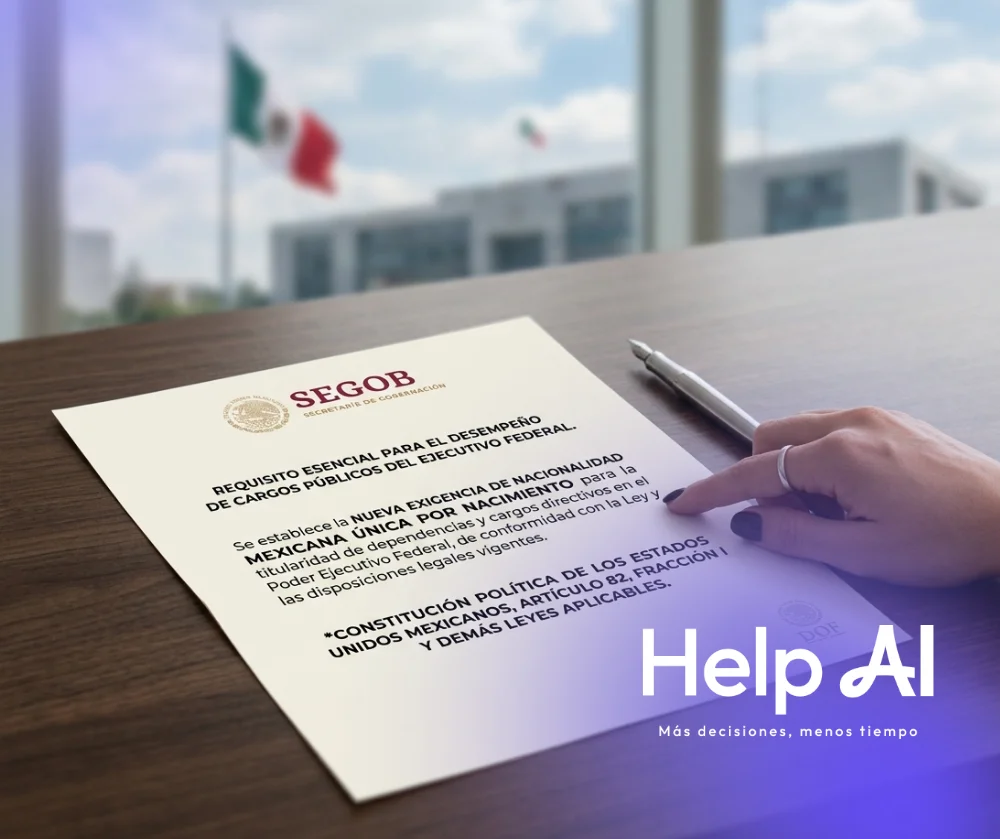
El Decreto reforma los artículos 82, 116 y 122 de la Constitución Política de los Estados Unidos Mexicanos. A partir del proceso electoral correspondiente a 2028, quienes aspiren a la Presidencia de la República, a una gubernatura o a la Jefatura de Gobierno de la Ciudad de México deberán ser mexicanos por nacimiento y no tener ni adquirir otra nacionalidad.
Quienes ejerzan esos cargos tampoco podrán solicitar o adquirir otra nacionalidad, utilizar pasaporte o documento de identidad extranjero, ejercer derechos políticos ante otro Estado ni acogerse a su protección diplomática. La contravención se sancionará conforme al Título Cuarto de la Constitución y, en el caso de las gubernaturas y la Ciudad de México, conforme a las normas locales aplicables.
Impacto práctico: Los partidos políticos y las autoridades electorales deberán revisar los requisitos documentales para el registro de candidaturas y establecer mecanismos para acreditar la nacionalidad única y la renuncia a cualquier nacionalidad adicional.
Fechas clave:
8 de octubre de 2026: entrada en vigor.
Proceso electoral de 2028: inicio de aplicación electoral.
90 días naturales posteriores a la entrada en vigor: plazo para adecuar la Ley de Nacionalidad, la legislación electoral y las constituciones locales, conforme a los artículos cuarto y sexto transitorios.
Recomendación inmediata: El Congreso de la Unión y las legislaturas locales deben iniciar la armonización normativa. Las autoridades electorales deben identificar los documentos y procedimientos que deberán modificarse para el registro de candidaturas.
Alcance transitorio: La reforma no será aplicable a quienes ya se encuentren ejerciendo los cargos al entrar en vigor, conforme al artículo tercero transitorio.
2. Entran en vigor nuevos Lineamientos para proyectos de infraestructura estratégica
Áreas: Derecho administrativo, financiero, fiscal, presupuestario y contratación pública
La Secretaría de Hacienda y Crédito Público publicó los Lineamientos en Materia de Proyectos de Infraestructura Estratégica para el Desarrollo con Bienestar, aplicables a la planeación, estructuración, contratación, financiamiento, ejecución, supervisión, operación, mantenimiento y cierre de proyectos regulados por la LFIIEDB.
Conforme a los lineamientos 1.1, 1.2 y 14.1.2, las reglas son administrativas, complementarias y obligatorias para dependencias, entidades, áreas contratantes, desarrolladores, contratistas, fiduciarios, vehículos de propósito específico, supervisores y demás participantes.
Impacto práctico: Los proyectos deberán contar con Dictamen de Procedencia, modelo financiero, fuente de pago, matriz integral de riesgos y expediente técnico, jurídico, financiero y presupuestario. Los contratos podrán tener una duración de entre 4 y 40 años, incluyendo prórrogas, conforme a los lineamientos 1.9 y 7.1.5.
Los pagos diferidos y los compromisos plurianuales no constituyen por sí mismos deuda pública, conforme a los lineamientos 7.6.3 a 7.6.11. Sin embargo, las estructuras que incorporen financiamiento, garantías u obligaciones contingentes deberán someterse al análisis y autorizaciones que correspondan conforme a la legislación aplicable.
Punto fiscal relevante: Las constancias CASI, CASO y de Terminación pueden emitirse sin CFDI previo o simultáneo, conforme a los lineamientos 7.5.4 y 7.5.12. Esta regla no sustituye el CFDI ni modifica las obligaciones fiscales previstas en los artículos 29 y 29-A del Código Fiscal de la Federación. Tampoco posterga la causación de contribuciones.
Fechas y plazos clave:
8 de octubre de 2026: entrada en vigor.
7 días hábiles: plazo ordinario para consultas institucionales ante la Secretaría, conforme al lineamiento 6.6.3.
15 días hábiles: plazo para emitir opiniones técnicas financieras, con posible ampliación por un periodo igual, conforme al lineamiento 6.7.6.
20 días naturales: plazo para emitir y validar constancias, ampliable hasta por 10 días naturales, conforme al lineamiento 7.3.1.
10 días naturales: plazo para que el contratista manifieste lo que a su derecho convenga frente a una pena o deductiva, conforme al lineamiento 10.4.4, fracción II.
15 días naturales: plazo para resolver sobre la procedencia de la pena o deductiva, conforme al lineamiento 10.4.4, fracción IV.
12 años como mínimo: conservación de expedientes, sin perjuicio de plazos mayores, conforme a los lineamientos 13.6.1, 13.8.3 y 13.9.1.
Recomendación inmediata: Las dependencias y entidades deben clasificar sus procedimientos según la fecha de inicio, revisar el régimen jurídico aplicable, actualizar expedientes, contratos, matrices de riesgos, mecanismos de pago y controles de CFDI.
Procedimientos en curso: Los procedimientos iniciados antes del 8 de octubre de 2026 continuarán sujetos a las disposiciones aplicables al momento de su inicio, conforme a la disposición transitoria segunda. No podrán modificarse retroactivamente sus bases, requisitos o criterios de evaluación, de acuerdo con la disposición transitoria séptima.
Conclusión
La reforma constitucional exige preparar con anticipación la legislación electoral y los mecanismos de acreditación de nacionalidad para el proceso de 2028. Los Lineamientos de infraestructura estratégica, en cambio, producen efectos operativos inmediatos y requieren revisar procedimientos, expedientes, contratos, garantías, pagos, CFDI y controles de fiscalización desde el 8 de octubre de 2026. La atención prioritaria debe concentrarse en los proyectos nuevos y en la correcta clasificación de los procedimientos que ya se encuentren en curso.