La SHCP actualiza los estímulos y cuotas del IEPS para gasolinas y diésel del 17 al 23 de octubre. Ajuste facturación y controles fiscales.
El Diario Oficial de la Federación publicó el 16 de octubre de 2026 tres acuerdos de la Secretaría de Hacienda y Crédito Público que modifican temporalmente los parámetros fiscales aplicables a la comercialización de combustibles. Las disposiciones entran en vigor el 17 de octubre y requieren ajustes inmediatos en la facturación, contabilidad y control del IEPS de estaciones de servicio, distribuidores y comercializadores.
Índice de contenidos
1. Nuevas cuotas y estímulos del IEPS para combustibles automotrices
Área fiscal y energética
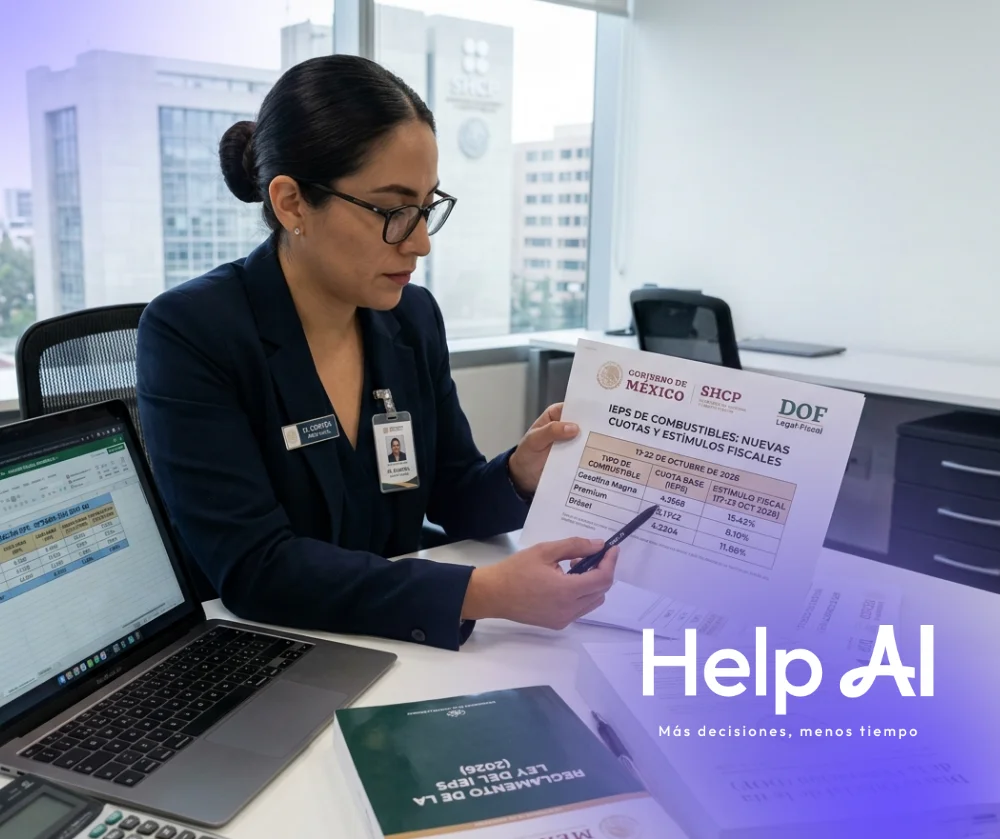
El Acuerdo 155/2026 establece los porcentajes, montos de estímulo fiscal, cuotas disminuidas del IEPS y estímulos complementarios aplicables del 17 al 23 de octubre de 2026.
Los principales valores son:
Combustible | Estímulo fiscal | Cuota disminuida |
|---|---|---|
Gasolina menor a 91 octanos | 59.48% / $3.9852 por litro | $2.7149 por litro |
Gasolina mayor o igual a 91 octanos y combustibles no fósiles | 66.19% / $3.7451 por litro | $1.9128 por litro |
Diésel | 100% / $7.3634 por litro | $0.0000 por litro |
Adicionalmente, se establece un estímulo complementario para el diésel de $2.3533 por litro.
Impacto práctico: Las estaciones de servicio y demás contribuyentes del sector deben actualizar sus sistemas de facturación, inventarios, contabilidad y cálculo del IEPS. La clasificación incorrecta del combustible o la aplicación de una cuota distinta puede generar diferencias fiscales y contables.
⚠️ Fecha clave: Vigencia del 17 al 23 de octubre de 2026.
Recomendación: Actualiza de inmediato los parámetros fiscales de cada combustible y realiza una conciliación entre litros vendidos, IEPS calculado, estímulos aplicados y registros contables.
2. Estímulos diferenciados para gasolinas en la frontera norte
Área fiscal, energética y comercio fronterizo
El Acuerdo 156/2026 establece los estímulos aplicables a la enajenación de gasolinas en municipios de Baja California, Sonora, Chihuahua, Coahuila, Nuevo León y Tamaulipas.
El monto depende de cuatro factores:
Municipio donde se ubica la estación de servicio.
Zona fronteriza correspondiente.
Tipo de gasolina.
Distancia respecto de la línea divisoria internacional.
Los rangos territoriales son de 0 a 20, 20 a 25, 25 a 30, 30 a 35, 35 a 40 y 40 a 45 kilómetros.
Los estímulos pueden ser de $0.000 por litro, como ocurre en Tijuana y Playas de Rosarito, o alcanzar hasta $4.550 por litro para gasolina menor a 91 octanos en determinados municipios de Coahuila y Nuevo León.
Impacto práctico: No existe un monto único para toda la frontera norte. Una estación de servicio puede tener un estímulo distinto al de otro establecimiento, incluso dentro del mismo estado. La clasificación territorial incorrecta puede ocasionar diferencias en el cálculo del IEPS y en la facturación.
⚠️ Fecha clave: Vigencia del 17 al 23 de octubre de 2026.
Recomendación: Verifica el municipio, la zona, el rango de distancia y el tipo de gasolina antes de actualizar los sistemas de cobro. Conserva evidencia de la ubicación del establecimiento y del cálculo aplicado.
3. Estímulos fiscales para gasolinas en la frontera sur
Área fiscal, energética y comercio fronterizo
El Acuerdo 157/2026 fija los estímulos para la venta de gasolinas en municipios fronterizos con Guatemala ubicados en Campeche, Tabasco y Chiapas.
Los montos publicados son los siguientes:
Zona | Gasolina menor a 91 octanos | Gasolina mayor o igual a 91 octanos |
|---|---|---|
Calakmul y Candelaria, Campeche | $1.880 | $2.105 |
Balancán y Tenosique, Tabasco | $1.312 | $1.379 |
Ocosingo y Palenque, Chiapas | $1.716 | $1.745 |
Marqués de Comillas y Benemérito de las Américas, Chiapas | $1.836 | $1.904 |
Municipios de la Zona V, Chiapas | $2.549 | $2.306 |
Municipios de la Zona VI, Chiapas | $1.504 | $1.167 |
Impacto práctico: Las estaciones de servicio deben identificar la zona aplicable y distinguir correctamente entre gasolina menor a 91 octanos y gasolina mayor o igual a 91 octanos. El estímulo no debe aplicarse fuera de los municipios ni del periodo autorizado.
⚠️ Fecha clave: Vigencia del 17 al 23 de octubre de 2026.
Recomendación: Revisa la zona fiscal del establecimiento, actualiza los importes en los sistemas de facturación y concilia diariamente los litros vendidos con el estímulo utilizado.
Conclusión
Los tres acuerdos publicados por la SHCP tienen aplicación inmediata y temporal. Aunque no reforman de manera permanente el Código Fiscal de la Federación ni la Ley del IEPS, sí modifican los parámetros que deben utilizarse para determinar el tratamiento fiscal de los combustibles durante la semana del 17 al 23 de octubre de 2026.
Las empresas del sector deben actualizar sus sistemas, validar la clasificación territorial y conservar evidencia suficiente de los cálculos realizados. La aplicación de cuotas o estímulos incorrectos puede producir diferencias fiscales, contables y comerciales.